你有沒有想過,你提車時的那份「喜悅」,背後藏著一條橫跨半個地球的隱形戰線?我們習以為常的800V快充、冰箱彩電大沙發、輔助駕駛,其零件可能來自十幾個國家,供應鏈但凡打一個噴嚏,整個產業鏈就得感冒。
先看全球汽車出口地圖,歐盟依然是霸主,占了全球汽車出口的40%以上,老牌車廠的號召力還在。但有意思的是:歐盟內部之間的汽車貿易占了62%,說白了就是德國賣法國、法國賣義大利,自己人跟自己人玩。
這對我們意味著什麼?意味著歐洲的物流公司掙的都是「短途跑腿費」,真正跨洲運輸的高附加值生意,大頭被亞洲和北美搶走了。歐盟依然是全球汽車出口的「老大哥」,但風向的的確確變了。
再看美國那邊,2025年是轉折點。美國汽車貿易逆差從2024年的2230億美金縮窄到1860億美金,聽著像是「大棒」奏效了對吧?但逆差縮小不是因為美國自己造車多了,而是因為總進口少了。
更扎心的是,雖然美國想「製造業回流」,從中國進口的汽車份額已經從巔峰的11%掉到不足5%,但這些訂單壓根沒回美國,全跑墨西哥和亞洲其他國家去了。「回流」,其實是「換了個更便宜的代購」。
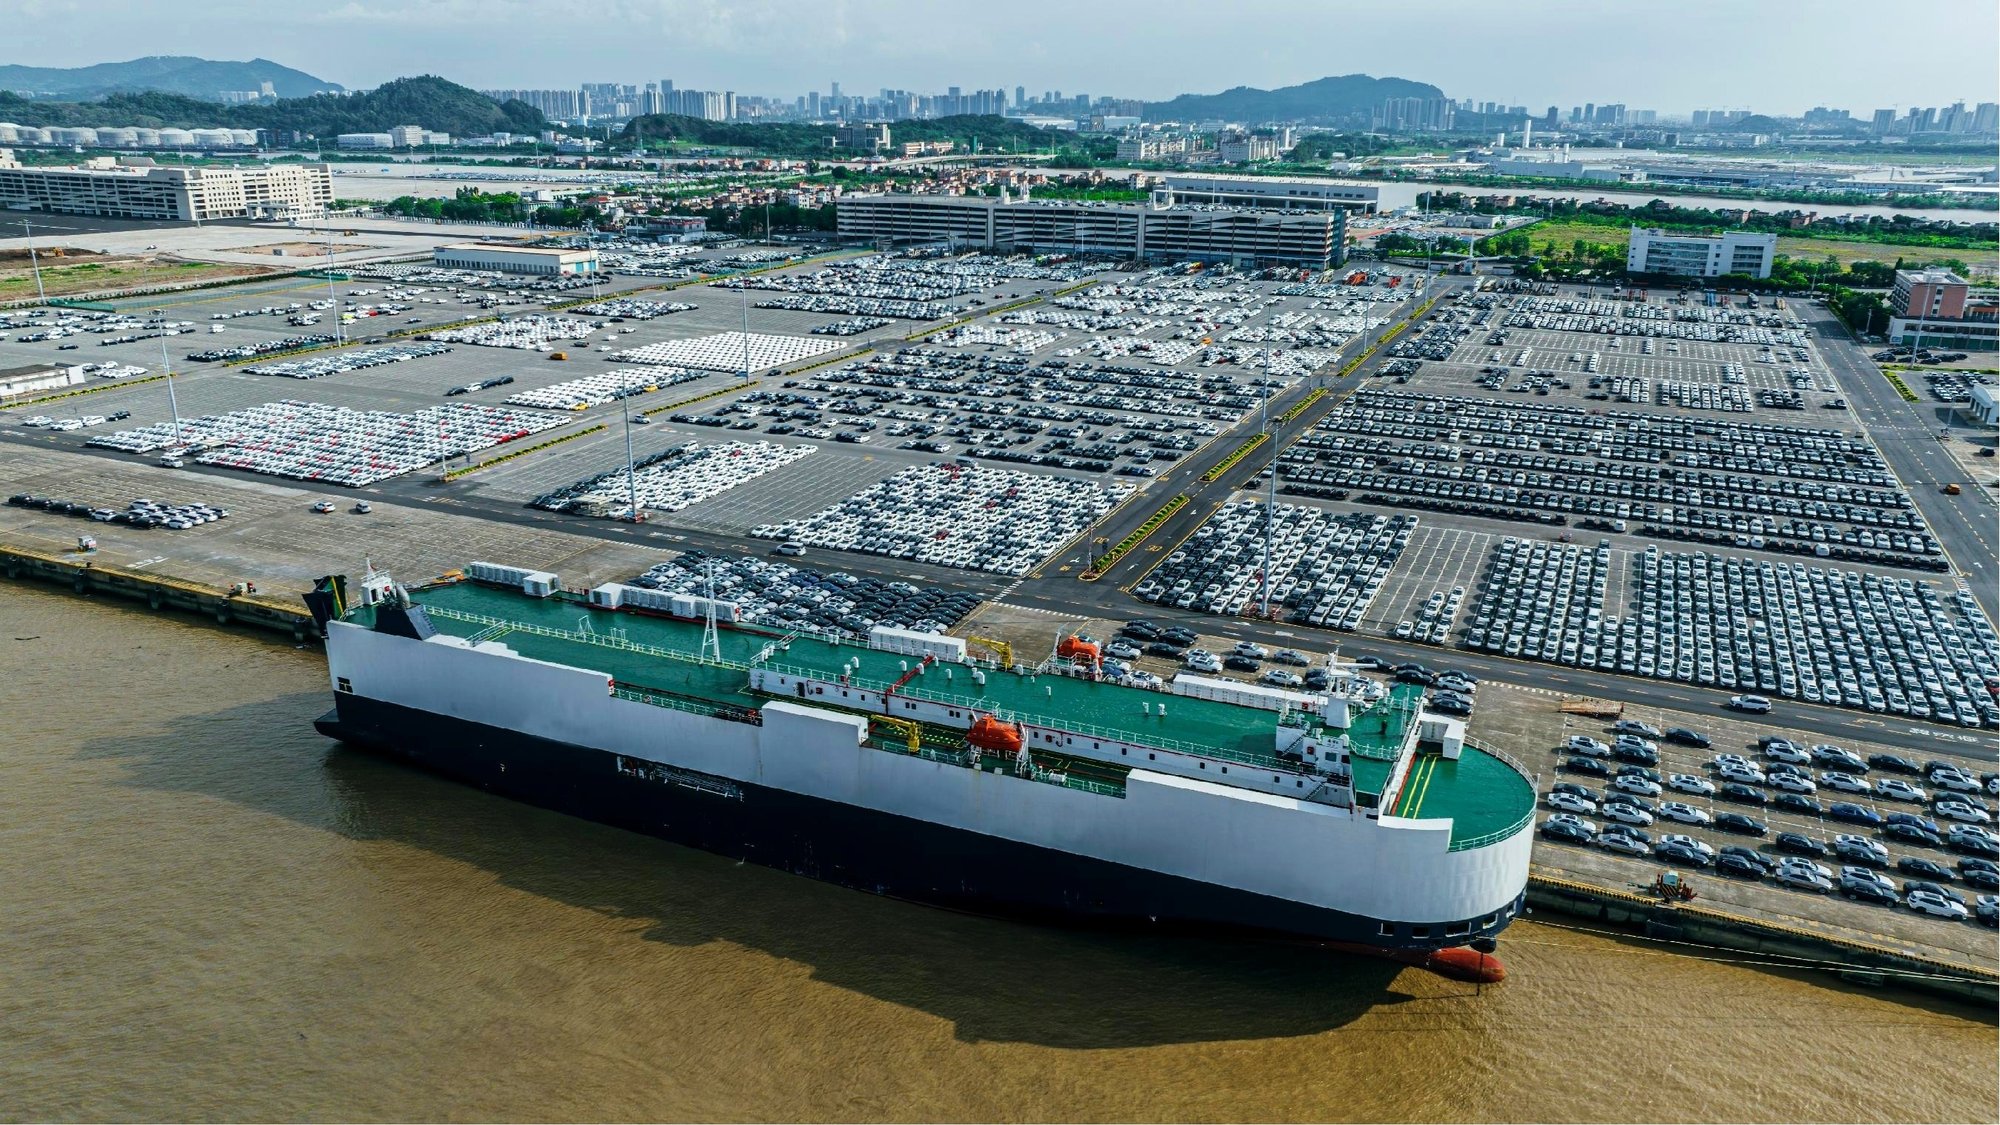
有個特別反差的事。電動化浪潮下,動力電池取代發動機和變速箱成了絕對主角。2025年,美國進口的電池超過75%都跟汽車有關,而且絕大部分走海運。為啥?電池太重了,一貨櫃一貨櫃地飄在海上,成本低、量大。
但真正讓物流公司賺錢的,不是電池,而是空運。一台車有1萬多個零件,不乏高精密的晶片、感測器,價值密度高。汽車空運貨物的價值密度已經從2010年的每公斤20-30美元漲到了2025年的45美元以上。
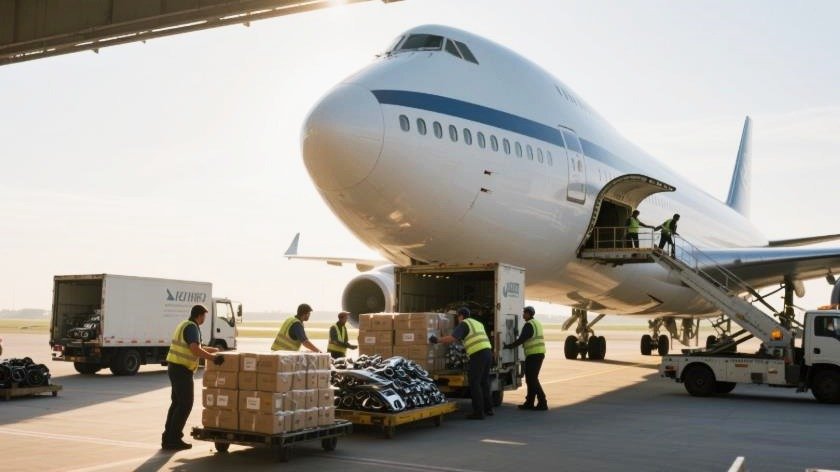
什麼概念?你坐飛機託運一公斤行李可能就幾十塊人民幣,汽車廠家空運一公斤零件夠吃一頓大餐。不是廠家土豪,是生產線停一分鐘虧的錢,夠包一架貨機了,航空公司成了「隱形贏家」。
說實話,以前真沒太關注DSV、DHL這些公司在汽車圈的存在感。但DHL Express有5%-10%的收入來自汽車行業,DSV更是把汽車當成第四大垂直客戶。這背後的邏輯很簡單:零部件越高階,專業物流越值錢。
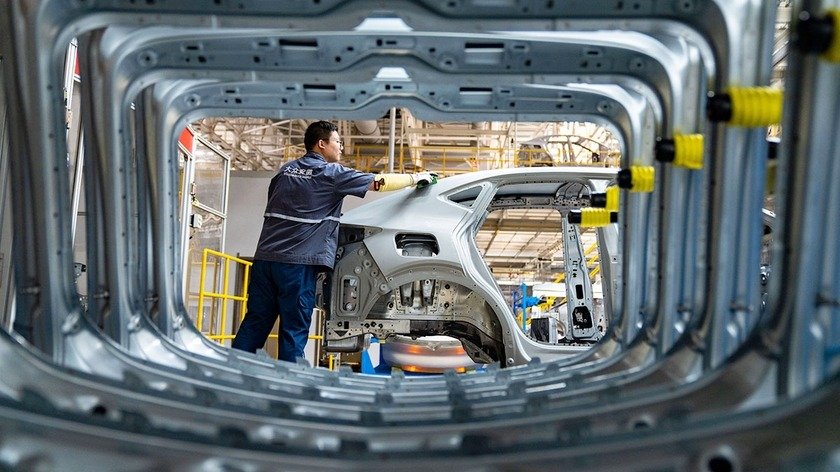
以前車廠靠「精益生產」,倉庫裡基本不放庫存,零件當天到當天裝。現在呢?某稅說漲就漲、海運說封就封,誰還敢玩「零庫存」?都得備點「安全墊」。這一備,倉儲、清關、緊急空運的需求全上來了。
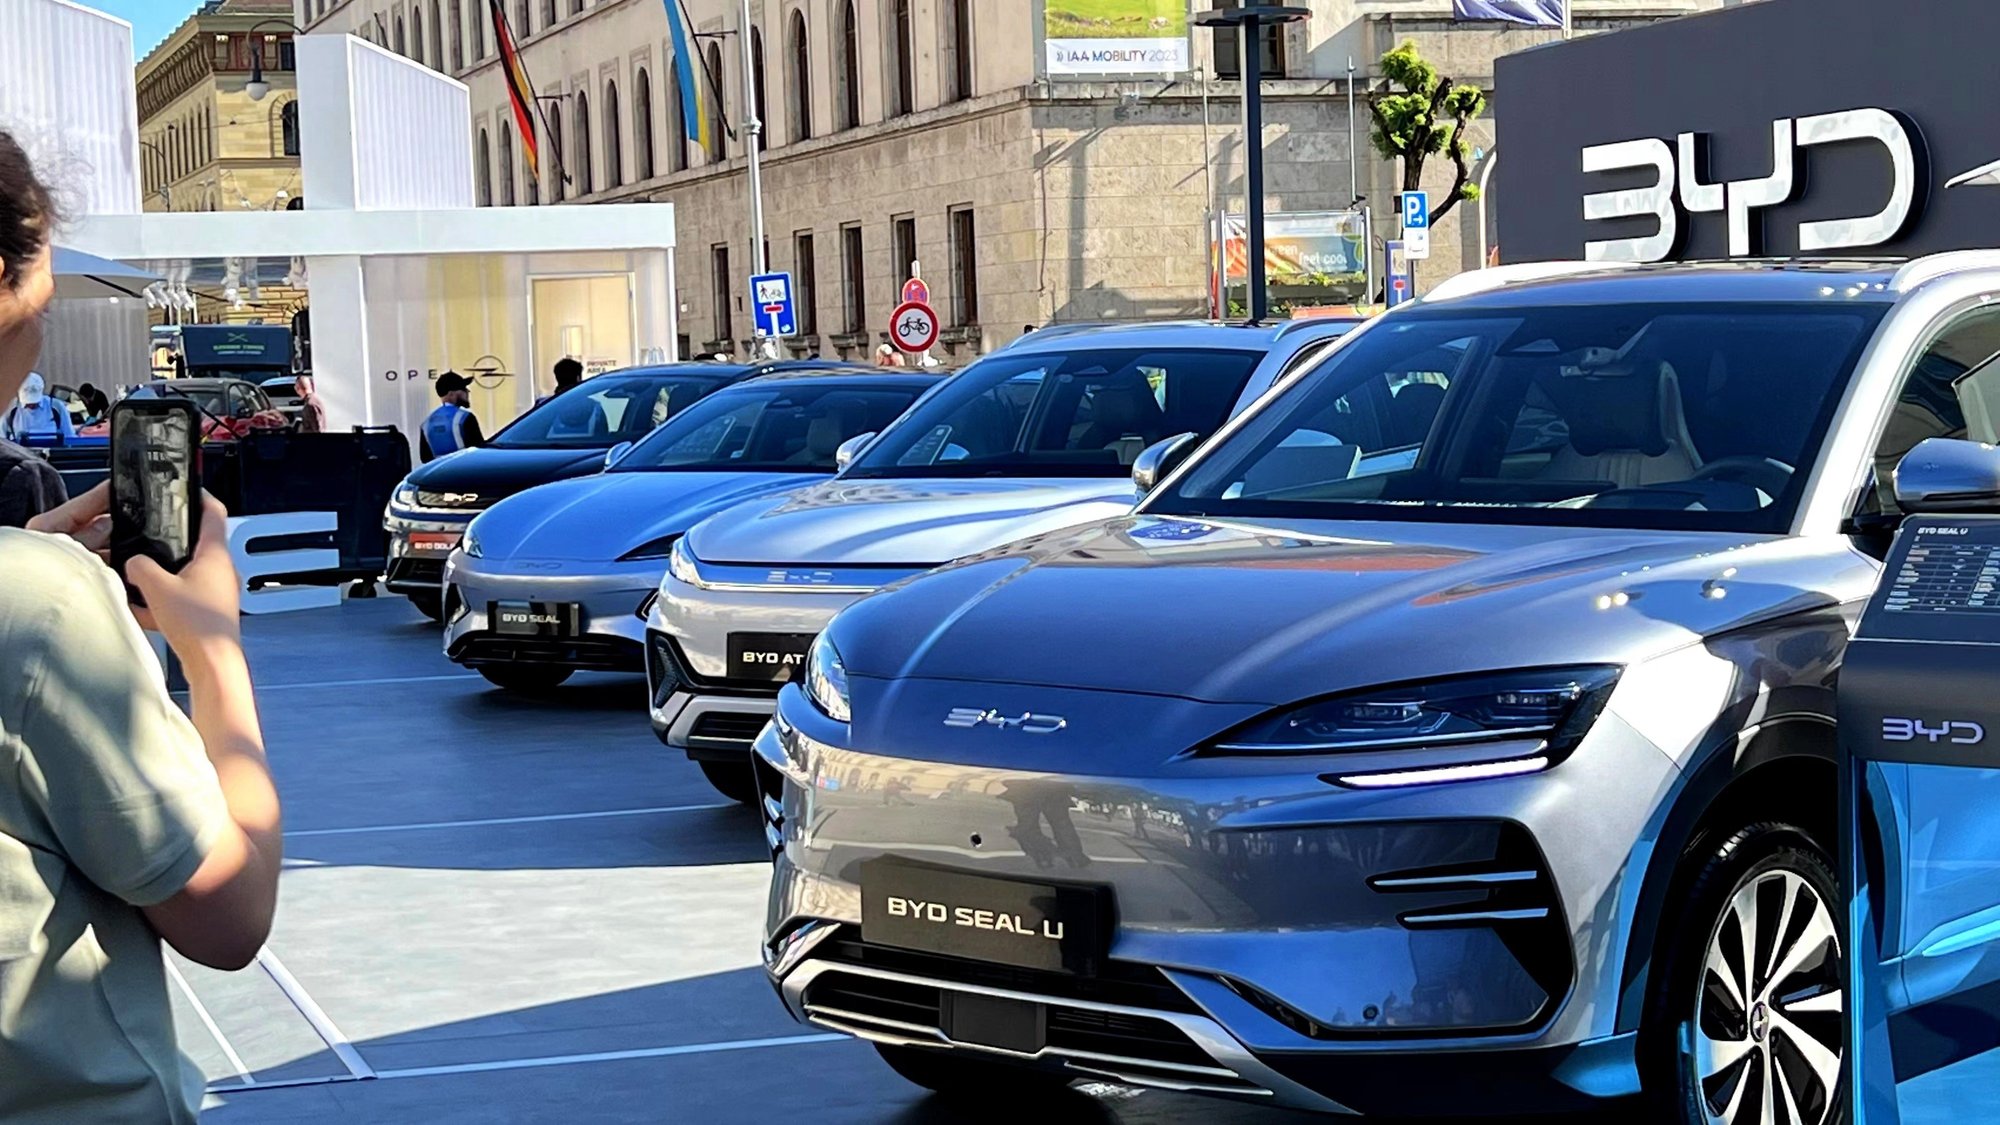
電動化、地緣政治、關稅壁壘,這三座大山正在把全球汽車供應鏈從「全球化」硬生生掰成「區域化」。以後買車的你,可能會發現:北美買到的車,電池可能來自墨西哥;歐洲買到的車,晶片可能來自東南亞……
寫在最後
作為博主,我最大的感觸是:我們總在關心車好不好開,卻很少有人關心供應鏈。下次去4S店修車,如果師傅說「零件還在海上漂著」,別急著生氣,那艘船可能真的剛在非洲繞了個大圈。汽車行業的大動脈,正在改道。而我們,都是這場變革的見證者。


